
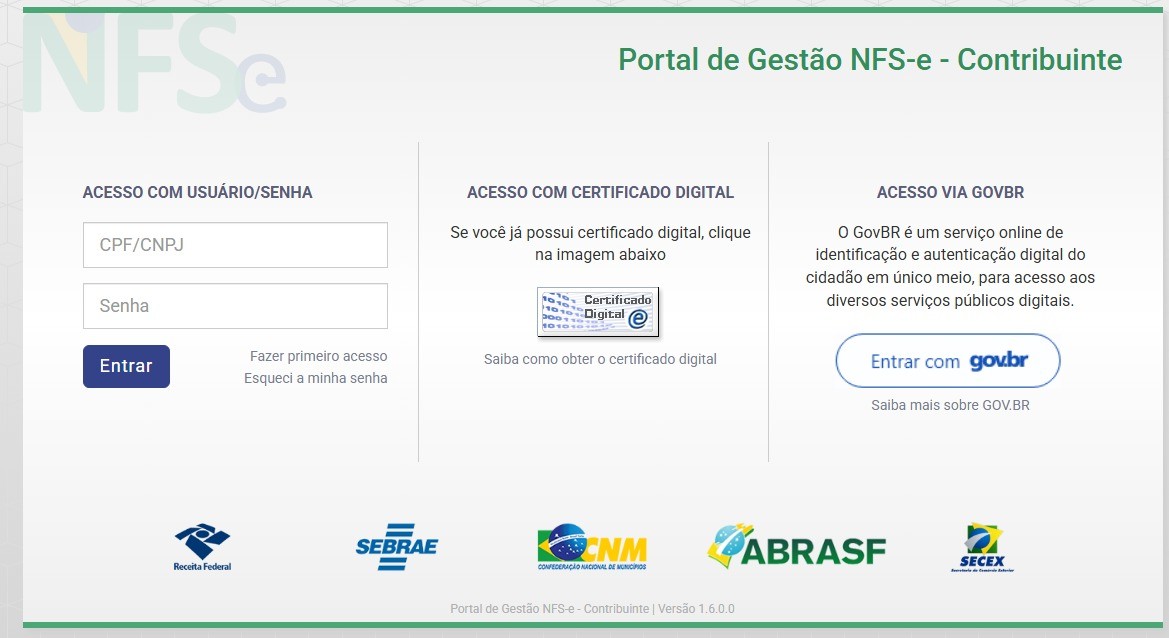
A Prefeitura de Tupã implementou uma significativa alteração na forma como os serviços são documentados no município. Através do Decreto nº 11.532, datado de 21 de outubro de 2026, a administração municipal estabelece a obrigatoriedade do uso exclusivo do Sistema Nacional da Nota Fiscal de Serviço Eletrônica (NFS-e) para a maioria dos prestadores de serviço a partir de 1º de novembro do corrente ano. Essa medida marca um passo importante na padronização e modernização das obrigações fiscais locais.
A Transição para o Novo Sistema Nacional
Com a entrada em vigor do decreto, o emissor municipal de notas de serviço deixará de ser utilizado para a geração de novos documentos. Doravante, os prestadores sujeitos à nova regra deverão emitir suas notas exclusivamente por meio do portal nacional da NFS-e, aplicativo móvel ou softwares de gestão empresarial que estejam devidamente integrados à plataforma. Para garantir uma transição suave, os contribuintes e fornecedores de sistemas próprios têm até 31 de outubro para concluir as necessárias adaptações tecnológicas.
É importante salientar que, apesar da desativação para novas emissões, o sistema municipal de Tupã continuará operacional para outras funcionalidades essenciais, como o cadastro de contribuintes, o controle e a apuração do Imposto Sobre Serviços de Qualquer Natureza (ISSQN), a emissão de guias de recolhimento e a consulta de documentos fiscais emitidos anteriormente. As notas fiscais geradas pelo sistema municipal até 31 de outubro manterão sua plena validade jurídica. Além disso, a integração nacional trará agilidade, evitando a redigitação de informações já recebidas pelo sistema, ressalvada apenas a inserção de dados complementares legalmente exigidos.
Prazos Específicos e Abrangência da Obrigatoriedade
Enquanto a maioria dos prestadores inicia a nova rotina em novembro, uma categoria específica terá um prazo diferenciado. Profissionais liberais e autônomos, bem como outras pessoas físicas inscritas no Cadastro Fiscal Mobiliário de Tupã que recolhem o ISSQN em valor fixo, começarão a emitir a nota fiscal eletrônica nacional a partir de <b>1º de janeiro de 2027</b>. Esta exigência se aplicará à prestação de serviços tanto para outras pessoas físicas quanto para empresas, garantindo a padronização em todas as transações.
Para microempresas (ME) e empresas de pequeno porte (EPP) enquadradas no regime do Simples Nacional, a observância dos prazos e regras estabelecidas pelo Comitê Gestor desse regime permanece fundamental. Os Microempreendedores Individuais (MEIs), por sua vez, continuarão a seguir as normas nacionais que lhes são específicas, já consolidadas para essa modalidade.
Benefícios e Alinhamento com a Reforma Tributária
É crucial sublinhar que a adoção do sistema nacional da NFS-e em Tupã não implica em quaisquer alterações nos regimes de tributação vigentes. A medida não modifica as alíquotas do ISSQN, nem as regras de cálculo e incidência do imposto, incluindo aqueles para prestadores com tributação fixa. Trata-se de uma adequação meramente instrumental, focada na forma de emissão do documento fiscal.
Os objetivos por trás desta iniciativa são múltiplos. A Prefeitura busca simplificar as obrigações tributárias dos prestadores de serviço, eliminando a duplicidade de sistemas e processos que por vezes gerava complexidade desnecessária. Além disso, a padronização através do sistema nacional alinha a administração municipal às diretrizes e às transformações propostas pela Reforma Tributária, promovendo maior transparência e eficiência na gestão fiscal.
A transição para o Sistema Nacional da NFS-e representa um avanço significativo para Tupã, modernizando a relação entre fisco e contribuinte e simplificando o cumprimento das obrigações acessórias. É fundamental que todos os prestadores de serviço do município estejam atentos aos prazos e se adequem às novas diretrizes para garantir a conformidade fiscal a partir das datas estipuladas.
Fonte: https://g1.globo.com
